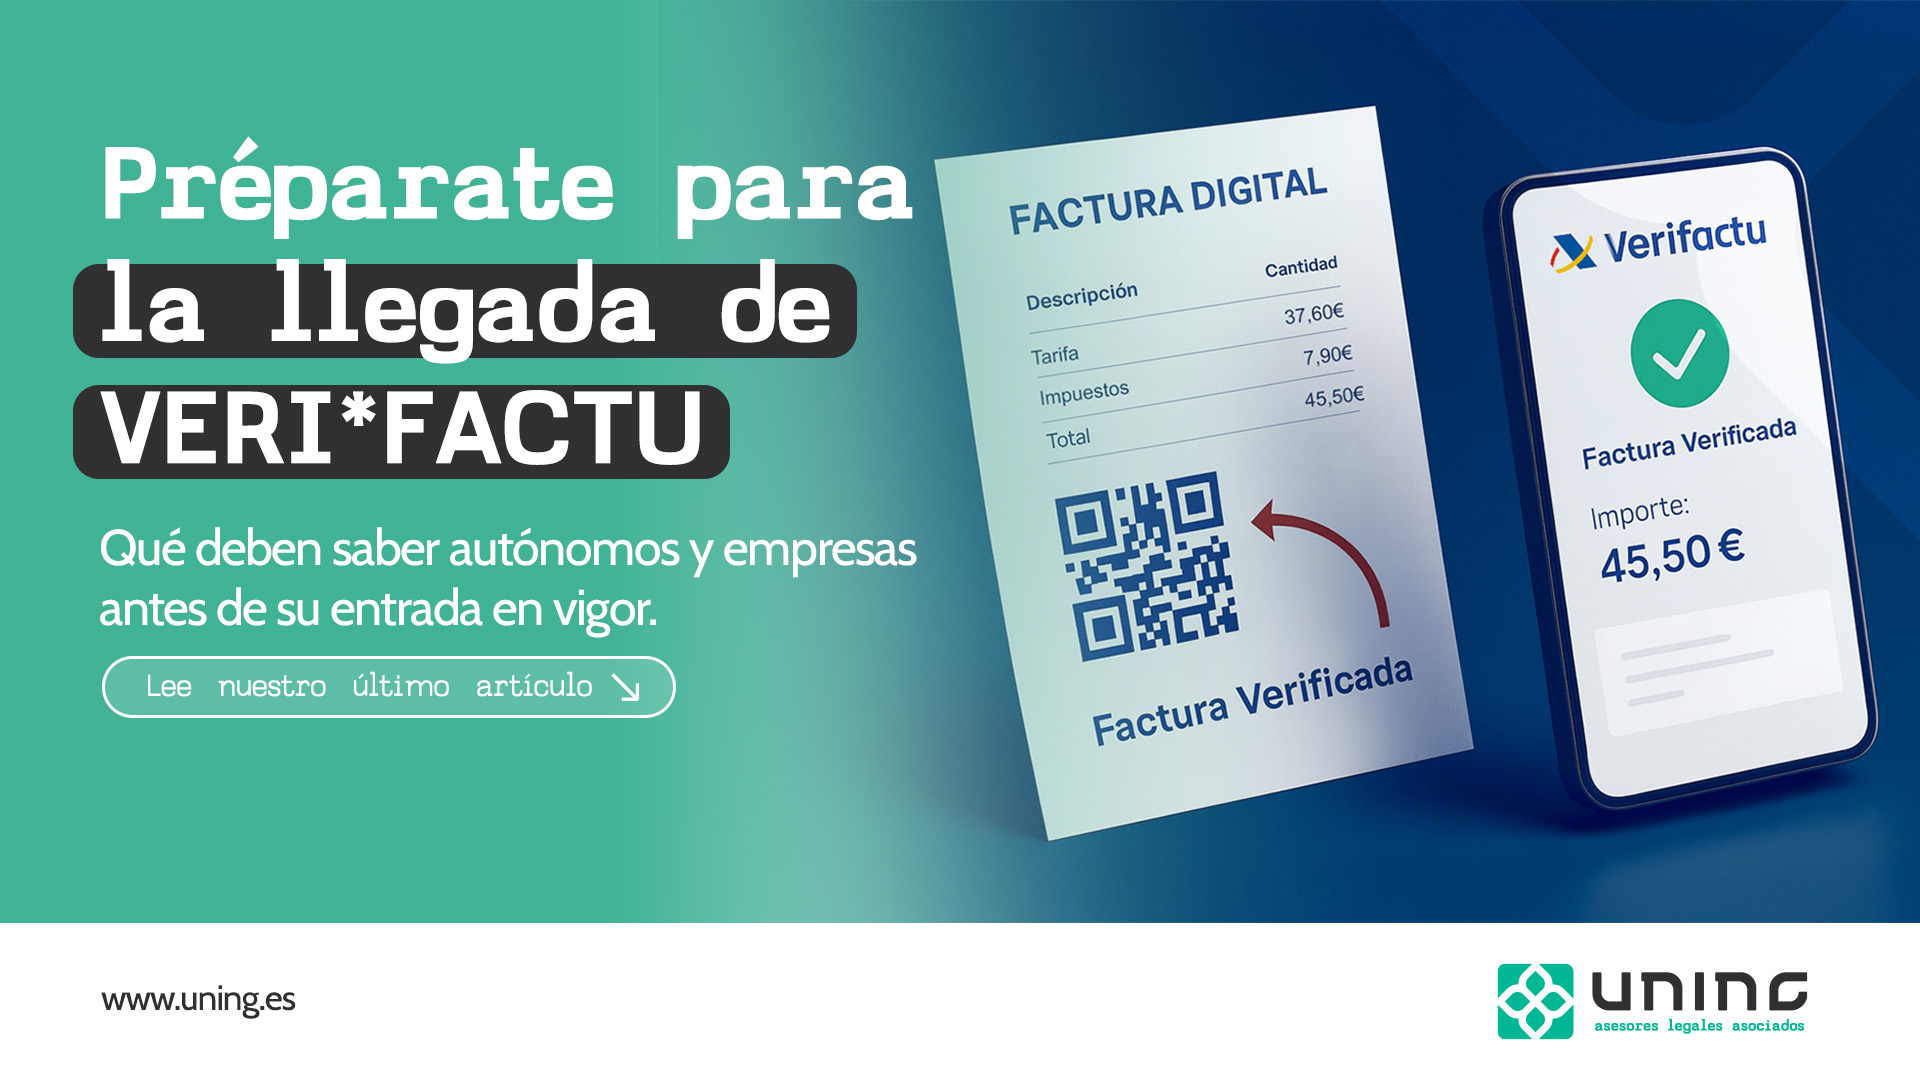
La forma de emitir facturas en España está cambiando. La llegada de VERI*FACTU supone un paso importante hacia la digitalización de los procesos de facturación y el refuerzo del control fiscal. Una normativa que afectará a numerosos autónomos y empresas y que exigirá adaptar los programas informáticos utilizados para emitir facturas.
Aunque inicialmente se habían previsto plazos más próximos, la entrada en vigor obligatoria de los nuevos requisitos se ha trasladado a 2027, ofreciendo un margen adicional para que los negocios puedan prepararse.
Pero ¿en qué consiste exactamente VERI*FACTU?, ¿a quién afecta esta normativa? y, sobre todo, ¿qué deben hacer los autónomos y las empresas para cumplir con ella?
¿Qué es VERI*FACTU y para qué sirve?
VERI*FACTU es el nombre de una de las modalidades de funcionamiento de los sistemas informáticos de facturación regulados por el Real Decreto 1007/2023.
El objetivo de esta normativa es garantizar que los registros de facturación sean íntegros, estén protegidos frente a modificaciones indebidas y permitan seguir la trazabilidad de las operaciones realizadas.
En otras palabras, se busca que los programas utilizados para emitir facturas ofrezcan mayores garantías de seguridad y transparencia, evitando que los datos puedan alterarse o eliminarse sin dejar constancia.
Para ello, los sistemas de facturación deberán incorporar determinadas funcionalidades, entre ellas la generación de registros seguros y la inclusión de un código QR en las facturas.
Es importante aclarar que no todas las empresas estarán obligadas a enviar automáticamente sus registros de facturación a Hacienda. La normativa contempla dos modalidades de cumplimiento: VERIFACTU, que realiza ese envío, y NO VERIFACTU, que conserva los registros bajo requisitos adicionales de seguridad.
¿Cuándo será obligatorio VERI*FACTU en 2027?
Tras la ampliación de los plazos aprobada en diciembre de 2025, las fechas establecidas para adaptar los sistemas informáticos de facturación son las siguientes:
- 1 de enero de 2027: para las entidades que presentan el Impuesto sobre Sociedades.
- 1 de julio de 2027: para el resto de los obligados tributarios afectados, incluidos los autónomos que desarrollan actividades económicas en el IRPF.
Estas fechas se refieren a la obligación de utilizar sistemas de facturación adaptados a los nuevos requisitos, no a la obligación de elegir necesariamente la modalidad de envío automático VERI*FACTU.
Aunque todavía existe margen para realizar los cambios, es recomendable no dejar la adaptación para el último momento. Revisar el sistema actual, consultar con el proveedor informático y conocer las nuevas obligaciones permitirá realizar la transición con mayor tranquilidad.
¿A qué autónomos y empresas afecta la normativa?
La regulación afecta, con carácter general, a empresarios y profesionales que utilizan sistemas informáticos para emitir facturas y que se encuentran dentro de su ámbito de aplicación.
Entre ellos pueden encontrarse:
- Autónomos que utilizan programas informáticos para facturar sus servicios.
- Pequeñas y medianas empresas que gestionan su facturación mediante software.
- Comercios y establecimientos que expiden facturas o facturas simplificadas a través de sistemas informáticos.
- Profesionales que utilizan aplicaciones digitales para emitir y registrar sus facturas.
No obstante, existen determinadas exclusiones. Por ejemplo, los contribuyentes acogidos al Suministro Inmediato de Información del IVA (SII) quedan fuera de la aplicación de este reglamento.
Asimismo, quienes elaboran sus facturas exclusivamente de forma manual, sin utilizar un sistema informático de facturación, no están sujetos a estos requisitos por esa actividad.
Por ello, resulta fundamental estudiar cada situación particular antes de determinar qué obligaciones corresponden a un negocio.
¿Qué cambios introduce VERI*FACTU en la facturación?
La adaptación a la nueva normativa no consiste únicamente en cambiar el diseño de las facturas. Los sistemas informáticos deberán cumplir requisitos técnicos destinados a asegurar la fiabilidad de la información registrada.
Entre los principales cambios destacan:
1. Mayor seguridad de los registros
Los programas deberán garantizar que la información de facturación se mantenga íntegra y que las posibles correcciones se realicen mediante procedimientos que permitan conservar su trazabilidad.
2. Incorporación de códigos QR
Las facturas emitidas mediante sistemas sujetos a esta normativa deberán incluir un código QR que facilite la comprobación o comunicación de determinados datos ante la Agencia Tributaria.
3. Sistemas de facturación adaptados
Los negocios que utilicen programas informáticos deberán comprobar que estos cumplen los requisitos establecidos por la normativa.
4. Posibilidad de envío automático a Hacienda
Los sistemas que funcionen en modalidad VERIFACTU remitirán los registros de facturación a la Agencia Tributaria de manera automática. Aquellos que utilicen la modalidad NO VERIFACTU deberán cumplir obligaciones adicionales de conservación y seguridad.
¿Es lo mismo VERI*FACTU que la factura electrónica?
Aunque ambos conceptos están relacionados con la digitalización de las empresas, VERI*FACTU y la factura electrónica no son exactamente lo mismo.
VERI*FACTU forma parte de una normativa que regula cómo deben funcionar los programas informáticos empleados para emitir facturas y cómo deben generarse sus registros.
La factura electrónica, por su parte, hace referencia a la expedición y recepción de facturas en formato electrónico. Su regulación responde a otras obligaciones y requisitos específicos.
Por tanto, utilizar facturas en PDF o enviarlas por correo electrónico no significa necesariamente que el sistema de facturación cumpla con los requisitos de VERI*FACTU.
¿Cómo pueden prepararse los autónomos y las empresas?
La mejor forma de afrontar estos cambios es anticiparse y revisar los procedimientos de facturación que se utilizan actualmente.
En primer lugar, es conveniente comprobar si el programa de facturación dispone de una versión adaptada a la normativa o si el proveedor tiene previsto incorporar las funcionalidades necesarias.
También es importante valorar qué modalidad de cumplimiento resulta más adecuada para el negocio, organizar correctamente la información de facturación y familiarizarse con el funcionamiento del sistema antes de que llegue la fecha obligatoria.
Para quienes no disponen de un programa de facturación, la Agencia Tributaria también contempla una aplicación gratuita destinada a determinados supuestos de facturación.
En cualquier caso, contar con asesoramiento profesional puede facilitar la identificación de las obligaciones aplicables y evitar errores durante el proceso de adaptación.
Prepárate para VERI*FACTU con el asesoramiento de Uning
La entrada en vigor de los nuevos requisitos de facturación supone un cambio importante para muchos negocios, pero también representa una oportunidad para mejorar su organización administrativa y avanzar hacia una gestión más digitalizada.
En Uning sabemos que mantenerse al día de las novedades fiscales puede resultar complicado, especialmente cuando se producen modificaciones normativas y cambios en los plazos de aplicación.
Por eso, ayudamos a autónomos y empresas a comprender sus obligaciones y a afrontar los cambios fiscales con información clara y asesoramiento personalizado.
Si tienes dudas sobre cómo te afecta VERI*FACTU o qué debes tener en cuenta para preparar tu negocio, contacta con Uning. Nuestro equipo estará encantado de ayudarte.